“十三五”可再生能源发电政策方向汇总 光伏发电迎来战略机遇期
“十三五”时期(2016—2020年)是我国能源转型的关键阶段,可再生能源发电被确立为能源结构调整的核心抓手。在这一政策框架下,光伏发电作为技术成熟、发展迅速的可再生能源品种,获得了前所未有的战略定位与政策支持。本文系统梳理“十三五”期间可再生能源发电的政策方向,并重点分析光伏发电的相关政策脉络与发展导向。
一、总体政策基调:从补充能源到替代能源
“十三五”规划纲要明确提出,要推动能源结构优化,提高非化石能源消费比重。根据《能源发展“十三五”规划》和《可再生能源发展“十三五”规划》,到2020年,非化石能源占一次能源消费比重达到15%以上,可再生能源发电装机达到6.8亿千瓦,发电量占全部发电量的27%。这一目标标志着可再生能源从“补充能源”向“替代能源”的战略转变,光伏发电被赋予重要使命。
二、光伏发电的规模目标与布局导向
《可再生能源发展“十三五”规划》提出,到2020年底,太阳能发电装机达到1.1亿千瓦以上,其中光伏发电装机达到1.05亿千瓦以上。政策鼓励就地消纳、就近利用,形成“集中式与分布式并举”的开发格局。
在布局上,政策方向明确为:
- 集中式光伏:重点在资源条件好的西部地区建设大型光伏电站,同时结合采煤沉陷区、荒漠化土地等建设光伏基地。
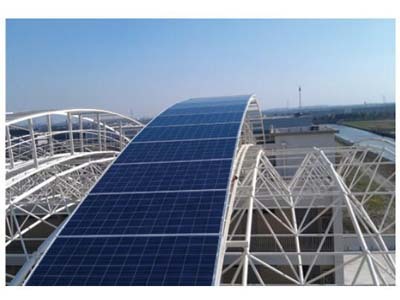
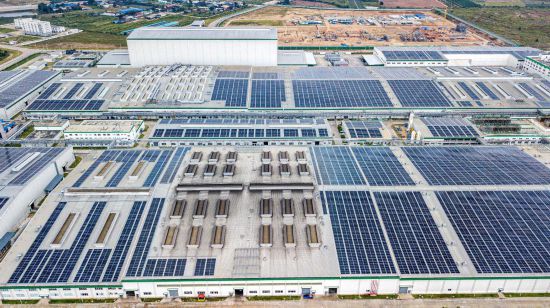
- 分布式光伏:大力推动屋顶光伏、光伏建筑一体化,在中东部地区优先发展分布式发电,并鼓励“光伏+”复合应用模式。
- 光伏扶贫:将光伏发电与精准脱贫结合,实施“光伏扶贫”工程,在贫困地区建设村级光伏电站和户用光伏系统。
三、核心政策机制:补贴退坡与竞争配置
“十三五”期间,光伏发电政策的核心逻辑是“补贴逐步退坡、竞争机制强化”。2016年起,国家发改委、能源局陆续出台多项文件,建立和不断完善光伏发电竞争性配置机制。
- 标杆上网电价逐步下调:通过多次调价,促使光伏发电成本下降,推动平价上网进程。
- 竞争性配置:要求普通光伏电站项目通过竞争方式确定上网电价和项目业主,优先支持电价低、技术先进的项目。
- “领跑者”计划:设立光伏发电领跑者基地,推动先进技术应用和系统效率提升,加速产业升级。
四、消纳保障与市场机制建设
针对弃光限电问题,“十三五”政策明确要求建立健全可再生能源电力消纳保障机制。2019年,《关于建立健全可再生能源电力消纳保障机制的通知》出台,对各省级行政区设定消纳责任权重,光伏发电的消纳利用成为地方政府和电网企业的刚性考核指标。政策鼓励光伏参与电力市场化交易,推动分布式发电市场化交易试点,探索隔墙售电等新模式。
五、分布式与户用光伏的政策激励
“十三五”期间,分布式光伏被列为重点发展方向。政策简化分布式项目备案流程,提供固定补贴,并允许分布式发电项目选择“全额上网”或“自发自用、余电上网”模式。户用光伏获得单独规模管理和补贴支持,成为农村能源革命和农民增收的重要途径。
六、政策成效与展望
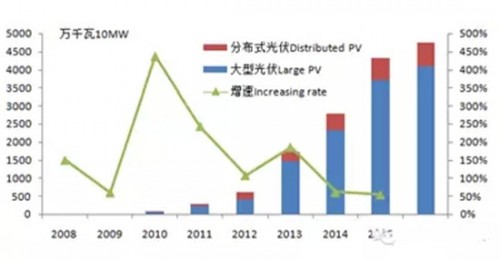
“十三五”期间,我国光伏发电装机从2015年的约4300万千瓦增长到2020年的超过2.5亿千瓦,超额完成规划目标。光伏发电成本大幅下降,部分地区和项目实现平价上网,为“十四五”期间全面平价与大规模发展奠定了基础。
“十三五”可再生能源发电政策方向以规模扩张、降本增效、优化布局、保障消纳为主线,光伏发电在其中扮演了核心角色。这一时期的政策实践,不仅推动了中国光伏产业的全球领先地位,也为全球能源转型提供了中国方案。
如若转载,请注明出处:http://www.zslany.com/product/41.html
更新时间:2026-10-22 12:39:34